Immobilien-GmbH: Steuervorteil, solange Gewinne in der Firma bleiben

Eine Immobilien-GmbH zahlt auf Mietgewinne mit erweiterter Kürzung 15,825 % Steuern, privat sind es mit Solidaritätszuschlag bis zu 44,31 % oder 47,475 %. Der Vorteil ist am größten, solange die Gewinne in der Firma bleiben: Ausschüttungen kosten weitere 26,375 %, Verkaufsgewinne sind in der GmbH nie steuerfrei. Die Gründung lohnt sich daher vor allem für Anleger, die Mieten über Jahre in Tilgung und neue Objekte stecken.
Prinzip
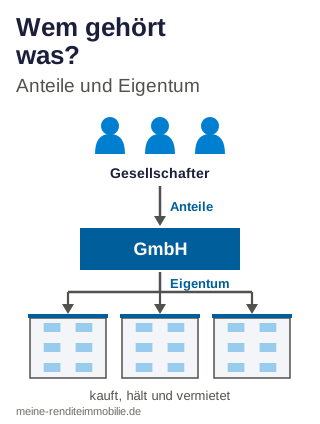
Eine Immobilien-GmbH ist eine GmbH, die eigene Immobilien kauft, hält und vermietet. Die Gesellschafter besitzen Anteile an der GmbH, die Wohnungen gehören der Gesellschaft. Wer eine Immobilien-GmbH gründet, will meist Mietgewinne niedriger versteuern als im Privatvermögen.
Steuerlich gelten alle Einkünfte einer GmbH als Einkünfte aus Gewerbebetrieb (§ 8 Abs. 2 KStG)1. Als Handelsgesellschaft muss sie Bücher führen und jedes Jahr eine Bilanz aufstellen (§ 13 Abs. 3 GmbHG)2.
Die übliche Form ist die vermögensverwaltende GmbH, die nur vermietet und nicht mit Immobilien handelt. Weil sie Mietgewinne anspart, statt sie auszuzahlen, heißt sie auch Spardosen-GmbH.
Verwalten statt handeln
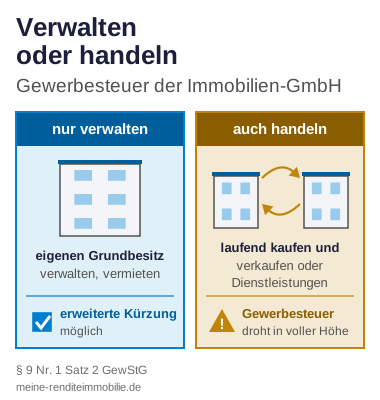
Den größten Steuervorteil hat eine GmbH, die ausschließlich eigenen Grundbesitz verwaltet und nutzt (§ 9 Nr. 1 Satz 2 GewStG)3. Daneben darf sie nur wenige andere Dinge tun.
- eigenes Kapitalvermögen verwalten, etwa Wertpapiere
- Wohnungsbauten betreuen
- Ein- und Zweifamilienhäuser sowie Eigentumswohnungen errichten und veräußern
Wer laufend Immobilien kauft und wieder verkauft oder neben der Miete Dienstleistungen anbietet, verlässt die reine Verwaltung. Dann droht der Verlust der erweiterten Kürzung und damit die volle Gewerbesteuer.
Steuerlast
Die Steuerlast einer Immobilien-GmbH hat drei Ebenen: die laufenden Gewinne in der Firma, die Ausschüttung an die Gesellschafter und den Verkauf einer Immobilie. Erst alle drei zusammen zeigen den Unterschied zum Privatvermögen.
Laufende Gewinne
Die GmbH zahlt auf ihren Gewinn 15 % Körperschaftsteuer (§ 23 KStG)4 und darauf 5,5 % Solidaritätszuschlag (§ 4 SolZG)5. Zusammen sind das 15,825 % des Gewinns.
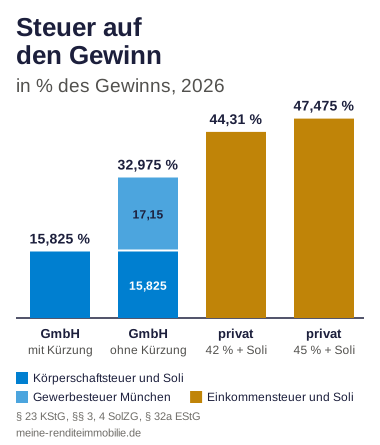
Ohne erweiterte Kürzung kommt die Gewerbesteuer hinzu. In München sind das 3,5 % Messzahl mal 490 % Hebesatz, also 17,15 % des Gewinns. Die Belastung steigt dann auf 32,975 %.
Privat gilt der persönliche Einkommensteuersatz. Der Grenzsteuersatz beträgt 2026 ab 69.879 € zu versteuerndem Einkommen 42 %, ab 277.826 € 45 % (§ 32a EStG6, Einzelveranlagung).
Dazu kommt privat der Solidaritätszuschlag, sobald die Einkommensteuer 20.350 € übersteigt (§ 3 Abs. 3 SolZG)7. Bei Einzelveranlagung ohne Kinder ist das ab rund 75.000 € zu versteuerndem Einkommen der Fall. Bis rund 116.600 € steigt der Zuschlag gleitend an, darüber beträgt er 5,5 % der Einkommensteuer. Der Grenzsteuersatz liegt dann bei 44,31 %, ab 277.826 € bei 47,475 %.
Die Körperschaftsteuer sinkt in den nächsten Jahren schrittweise bis auf 10 % ab 2032. Mit Solidaritätszuschlag bleiben dann 10,55 %.
| Jahr | Körperschaftsteuer | mit Solidaritätszuschlag |
|---|---|---|
| 2026 und 2027 | 15 % | 15,825 % |
| 2028 | 14 % | 14,77 % |
| 2029 | 13 % | 13,715 % |
| 2030 | 12 % | 12,66 % |
| 2031 | 11 % | 11,605 % |
| ab 2032 | 10 % | 10,55 % |
Ausschüttung
Was die GmbH verdient, gehört zunächst der GmbH. Wer das Geld privat nutzen will, muss es ausschütten. Darauf fallen 25 % Abgeltungsteuer an (§ 32d Abs. 1 EStG)8, mit Solidaritätszuschlag 26,375 %.
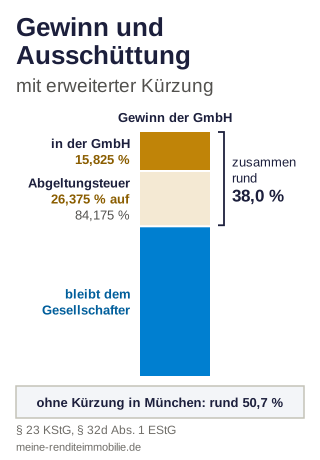
Mit erweiterter Kürzung liegt die Gesamtbelastung damit bei rund 38,0 %. Das sind 15,825 % in der GmbH und 26,375 % auf die verbleibenden 84,175 %. Ohne Kürzung sind es in München rund 50,7 %.
Wer die Gewinne laufend ausschüttet, zahlt also rund 38,0 % statt privat 44,31 % mit Solidaritätszuschlag. Dazu kommen die Kosten der GmbH, die privat nicht anfallen. Neben der Ausschüttung gibt es weitere Wege, Geld aus der Immobilien-GmbH zu holen, etwa ein Geschäftsführergehalt.
Verkauf
Privat ist der Gewinn aus dem Verkauf einer Immobilie steuerfrei, wenn zwischen Kauf und Verkauf mehr als zehn Jahre liegen (§ 23 Abs. 1 Satz 1 Nr. 1 EStG)9. Innerhalb der Frist fällt die Spekulationssteuer an, also Einkommensteuer auf den Gewinn.
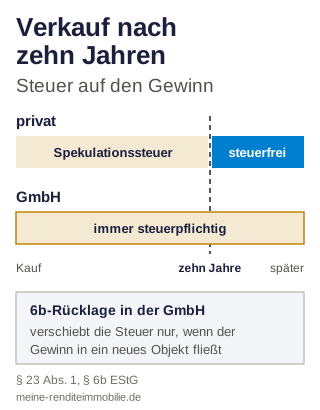
In der GmbH bleibt der Verkaufsgewinn immer steuerpflichtig, auch nach zehn Jahren. Die sogenannte 6b-Rücklage kann die Steuer nur verschieben, wenn der Gewinn in ein neues Objekt fließt.
Dafür muss die verkaufte Immobilie mindestens sechs Jahre zum Anlagevermögen gehört haben. Die GmbH muss innerhalb von vier Jahren reinvestieren, bei einem Neubau innerhalb von sechs (§ 6b EStG)10. Sonst erhöht sich der Gewinn um 6 % der Rücklage je Jahr.
Erweiterte Kürzung
Auf Antrag kürzt die GmbH ihren Gewerbeertrag um den Teil, der auf die Verwaltung und Nutzung eigenen Grundbesitzes entfällt. Auf die Mietgewinne fällt dann keine Gewerbesteuer an.
In München spart das 17,15 % des Gewinns, denn die Stadt erhebt einen Hebesatz von 490 %11. In anderen Gemeinden hängt die Ersparnis vom örtlichen Hebesatz ab.
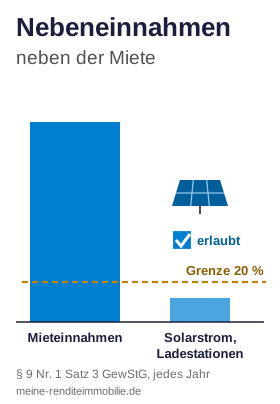
Kleine Nebeneinnahmen sind erlaubt, etwa aus Solarstrom oder Ladestationen, solange sie höchstens 20 % der Mieteinnahmen erreichen (§ 9 Nr. 1 Satz 3 GewStG). Die Voraussetzungen der erweiterten Grundstückskürzung müssen in jedem Jahr erfüllt sein.
Privat oder GmbH
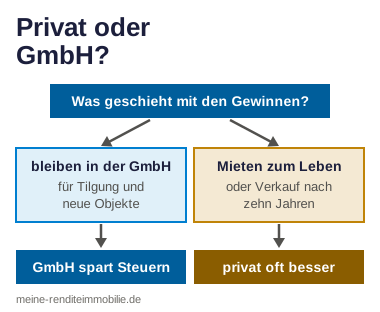
Ob sich die GmbH lohnt oder die Immobilien besser privat bleiben, hängt vor allem davon ab, was mit den Gewinnen geschieht. Der Vorteil entsteht vor allem dann, wenn die Gewinne in der GmbH bleiben. Wer sie für Tilgung und neue Objekte nutzt, spart Jahr für Jahr Steuern.
Wer die Mieten zum Leben braucht oder nach zehn Jahren steuerfrei verkaufen will, fährt privat oft besser. Entscheidend sind der eigene Steuersatz, die Kosten der GmbH und der Zeitpunkt eines Verkaufs.
Rechenbeispiel
Privat oder GmbH bei 50.000 € Mietüberschuss
Angenommen ist ein Mietüberschuss von 50.000 € im Jahr, also nach Zinsen, Abschreibung und Bewirtschaftungskosten. Die GmbH hat 4.000 € Mehrkosten für Buchführung, Jahresabschluss und Steuererklärungen. Privat gilt ein Grenzsteuersatz von 42 % plus 5,5 % Solidaritätszuschlag, zusammen 44,31 %, ohne Kirchensteuer.
| Fall | Steuer | bleibt |
|---|---|---|
| privat, 44,31 % | 22.155,00 € | 27.845,00 € |
| GmbH mit Kürzung, einbehalten | 7.279,50 € | 38.720,50 € |
| GmbH mit Kürzung, voll ausgeschüttet | 17.492,03 € | 28.507,97 € |
| GmbH ohne Kürzung in München, einbehalten | 15.168,50 € | 30.831,50 € |
Bleiben die Gewinne in der GmbH, stehen jedes Jahr rund 10.900 € mehr für Tilgung und neue Objekte bereit. Wird alles ausgeschüttet, bleiben nur rund 660 € mehr als privat.
Mit diesen Annahmen lohnt sich die GmbH beim Einbehalten ab rund 11.800 € Mietüberschuss im Jahr. Bei voller Ausschüttung liegt die Schwelle erst bei rund 39.400 €.
Nicht enthalten sind Gründungskosten, Grunderwerbsteuer beim Einbringen und die Steuer auf einen späteren Verkauf. Den Einzelfall sollte ein Steuerberater durchrechnen.
Vorteile und Nachteile
Die Vorteile einer Immobilien-GmbH liegen bei der laufenden Steuer, die Nachteile beim Verkauf, bei der Ausschüttung und beim Aufwand. Welche Seite überwiegt, hängt vom Plan des Anlegers ab.
Vorteile
Die Vorteile betreffen vor allem Anleger, die über viele Jahre Vermögen aufbauen und die Mieten nicht privat verbrauchen.
- 15,825 % Steuer auf einbehaltene Mietgewinne statt privat bis zu 44,31 % oder 47,475 %
- mehr verfügbares Geld für Tilgung und neue Objekte
- Körperschaftsteuer sinkt bis 2032 auf 10 %
- 6b-Rücklage verschiebt die Steuer auf Verkaufsgewinne
- Haftung ist auf das Vermögen der GmbH beschränkt
Nachteile
Die Nachteile zeigen sich oft erst beim Verkauf, bei der Ausschüttung oder im Erbfall, also Jahre nach der Gründung.
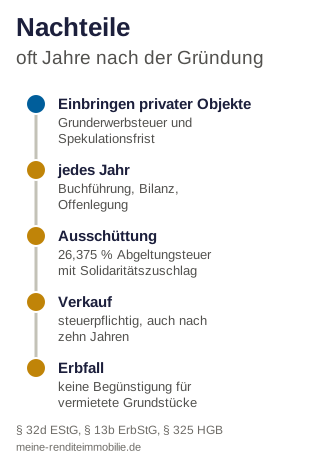
- Verkaufsgewinne sind auch nach zehn Jahren steuerpflichtig
- Ausschüttungen kosten 26,375 % Abgeltungsteuer mit Solidaritätszuschlag
- jedes Jahr Buchführung, Bilanz und Offenlegung des Jahresabschlusses
- beim Einbringen privater Objekte Grunderwerbsteuer und, innerhalb der Spekulationsfrist, Steuer auf den Gewinn
- keine Begünstigung für vermietete Grundstücke im Erbfall
Vermietete Grundstücke zählen bei der Erbschaftsteuer zum Verwaltungsvermögen (§ 13b Abs. 4 Nr. 1 ErbStG)12. Wer eine Immobilien-GmbH vererben will, kann für diese Grundstücke deshalb in der Regel nicht mit der Begünstigung für Betriebsvermögen rechnen.
Gründung und Kosten
Wer eine Immobilien-GmbH gründen will, braucht einen notariellen Gesellschaftsvertrag und Stammkapital. Der Unternehmensgegenstand sollte die Verwaltung eigenen Grundbesitzes nennen.
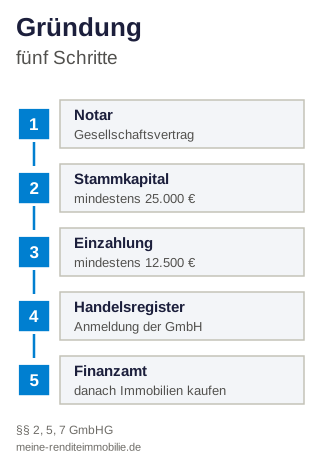
- Gesellschaftsvertrag beim Notar beurkunden lassen (§ 2 Abs. 1 GmbHG)13
- Stammkapital von mindestens 25.000 € festlegen (§ 5 Abs. 1 GmbHG)14
- vor der Anmeldung mindestens die Hälfte davon einzahlen, also 12.500 € (§ 7 Abs. 2 GmbHG)15
- die GmbH zum Handelsregister anmelden
- die GmbH beim Finanzamt steuerlich erfassen lassen und danach Immobilien kaufen
Laufend kommen Buchführung, Bilanz und die Steuererklärungen für Körperschaft- und Gewerbesteuer hinzu. Den Jahresabschluss muss die GmbH außerdem offenlegen (§ 325 HGB)16. Die Kosten hängen vom Umfang ab und fallen auch in Jahren mit wenig Gewinn an.
Mit höchstens drei Gesellschaftern und einem Geschäftsführer ist die Gründung im vereinfachten Verfahren mit dem gesetzlichen Musterprotokoll möglich (§ 2 Abs. 1a GmbHG). Vom Gesetz abweichende Regeln, etwa zur Übertragung von Anteilen, sind dann nicht möglich. Wer für die Familie eigene Regeln braucht, wählt einen individuellen Vertrag.
Finanzierung
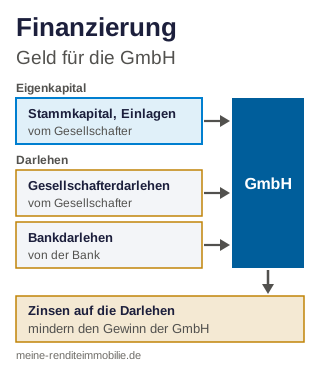
Die GmbH finanziert Immobilien wie ein privater Käufer mit Eigenkapital und Darlehen. Eigenkapital kommt über das Stammkapital und weitere Einlagen der Gesellschafter in die Firma.
Gesellschafter können der GmbH auch selbst Geld leihen, ein sogenanntes Gesellschafterdarlehen. Die Zinsen mindern den Gewinn der GmbH. Wer mindestens 10 % der Anteile hält, versteuert sie privat aber mit dem persönlichen Steuersatz statt mit der Abgeltungsteuer (§ 32d Abs. 2 Nr. 1 Buchst. b EStG).
Auch Zinsen für Bankdarlehen mindern den Gewinn. Die Zinsschranke, die diesen Abzug begrenzt, greift erst ab drei Millionen Euro Nettozinsaufwand im Jahr (§ 4h Abs. 2 EStG)17.
Bestand einbringen
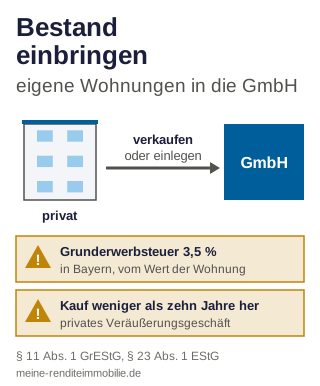
Wer eigene Wohnungen in die GmbH überträgt, verkauft sie an die GmbH oder legt sie ein. Dabei fällt Grunderwerbsteuer an, in Bayern 3,5 % des Werts (§ 11 Abs. 1 GrEStG)18.
Liegt der Kauf weniger als zehn Jahre zurück, ist das ein steuerpflichtiges privates Veräußerungsgeschäft. Auch die verdeckte Einlage in eine Kapitalgesellschaft gilt als Veräußerung (§ 23 Abs. 1 Satz 5 Nr. 2 EStG).
Viele Anleger kaufen deshalb nur neue Objekte über die GmbH und behalten die alten privat. Welcher Weg sich eignet, um Immobilien in die GmbH einzubringen, hängt von Haltedauer und Finanzierung ab.
Häufige Fragen
Was ist eine Immobilien-GmbH?
Eine Immobilien-GmbH ist eine GmbH, die eigene Immobilien kauft, hält und vermietet. Die Gesellschafter besitzen Anteile an der GmbH, die Wohnungen gehören der Gesellschaft.
Wann lohnt sich eine Immobilien-GmbH?
Sie lohnt sich, wenn die Mietgewinne über Jahre in der GmbH bleiben und in Tilgung oder neue Objekte fließen. Im Rechenbeispiel liegt die Schwelle beim Einbehalten bei rund 11.800 € Mietüberschuss im Jahr.
Warum gründet man eine Immobilien-GmbH?
Der Hauptgrund ist die niedrigere Steuer auf einbehaltene Gewinne. Sie beträgt mit erweiterter Kürzung 15,825 %, privat sind es bis zu 44,31 % oder 47,475 % Einkommensteuer mit Solidaritätszuschlag.
Wie viel Steuern zahlt eine Immobilien-GmbH?
Mit erweiterter Kürzung zahlt sie 15,825 % auf den Gewinn, ohne Kürzung in München 32,975 %. Bei Ausschüttung kommen 26,375 % auf den ausgezahlten Betrag hinzu.
Kann ich meine Wohnung in die GmbH übertragen?
Ja, aber es fällt Grunderwerbsteuer an. Liegt der Kauf weniger als zehn Jahre zurück, ist der Gewinn außerdem als privates Veräußerungsgeschäft steuerpflichtig.
Was passiert beim Verkauf nach zehn Jahren?
Privat ist der Gewinn dann steuerfrei. In der GmbH bleibt er steuerpflichtig. Die 6b-Rücklage kann die Steuer nur verschieben, wenn der Gewinn in ein neues Objekt fließt.
Quellen & Anmerkungen
- § 8 KStG Ermittlung des Einkommens
- § 13 GmbHG Juristische Person; Handelsgesellschaft
- § 9 GewStG Kürzungen
- § 23 KStG Steuersatz
- § 4 SolZG Zuschlagsatz
- § 32a EStG Einkommensteuertarif
- § 3 SolZG Bemessungsgrundlage und zeitliche Anwendung
- § 32d EStG Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen
- § 23 EStG Private Veräußerungsgeschäfte
- § 6b EStG Übertragung stiller Reserven bei der Veräußerung bestimmter Anlagegüter
- Gewerbesteuer, Landeshauptstadt München, Stand Oktober 2026
- § 13b ErbStG Begünstigtes Vermögen
- § 2 GmbHG Form des Gesellschaftsvertrags
- § 5 GmbHG Stammkapital; Geschäftsanteil
- § 7 GmbHG Anmeldung der Gesellschaft
- § 325 HGB Offenlegung
- § 4h EStG Betriebsausgabenabzug für Zinsaufwendungen (Zinsschranke)
- § 11 GrEStG Steuersatz, Abrundung